

Weten welke aandelen het slechtst hebben gepresteerd op de Spaanse benchmarkindex kan van onschatbare waarde zijn voor het beheer van uw portefeuille. Dit is niet alleen nuttig om strategisch te beslissen welke aandelen u moet afstoten om uw rendement te maximaliseren, maar ook om te anticiperen op trendveranderingen die de koersen naar winstgevendere niveaus kunnen stuwen. Deze informatie is in ieder geval met name relevant voor kleine en middelgrote beleggers, omdat het een objectiever beeld geeft van de huidige prestaties van het aandeel, hoewel niet per se voor de middellange en lange termijn.
Vanuit dit algemene perspectief is de belangrijkste informatie het identificeren van de slechtst presterende aandelen in de Ibex 35. Dit is vooral relevant gezien het feit dat deze belangrijke Europese aandelenindex dit jaar met iets meer dan 10% is gestegen . In de afgelopen 52 handelsdagen schommelde de waarde van de index binnen een zeer brede bandbreedte, van 8.500 tot 11.000 punten. Dit alles gebeurde in een jaar dat a priori niet voorbestemd leek om zulke positieve niveaus te bereiken. Sterker nog, sommige financiële analisten hadden correcties in de aandelenkoersen voorspeld.
Aan de andere kant is het ook belangrijk om te onthouden dat Spaanse aandelen al jarenlang een positieve trend vertonen . En er bestaat geen twijfel over dat deze trend uiteindelijk zal moeten breken, misschien wel vrij abrupt, zoals sommige experts op de financiële markten suggereren. Dit is, in grote lijnen, de prognose voor de Spaanse aandelenmarkt dit jaar. Nu de eindbeoordeling van de prestaties in 2017 nog maar een paar weken verwijderd is, is het zeer informatief om de best en slechtst presterende aandelen in de benchmarkindex te identificeren.
Mapfre onderaan de waarden in 2017
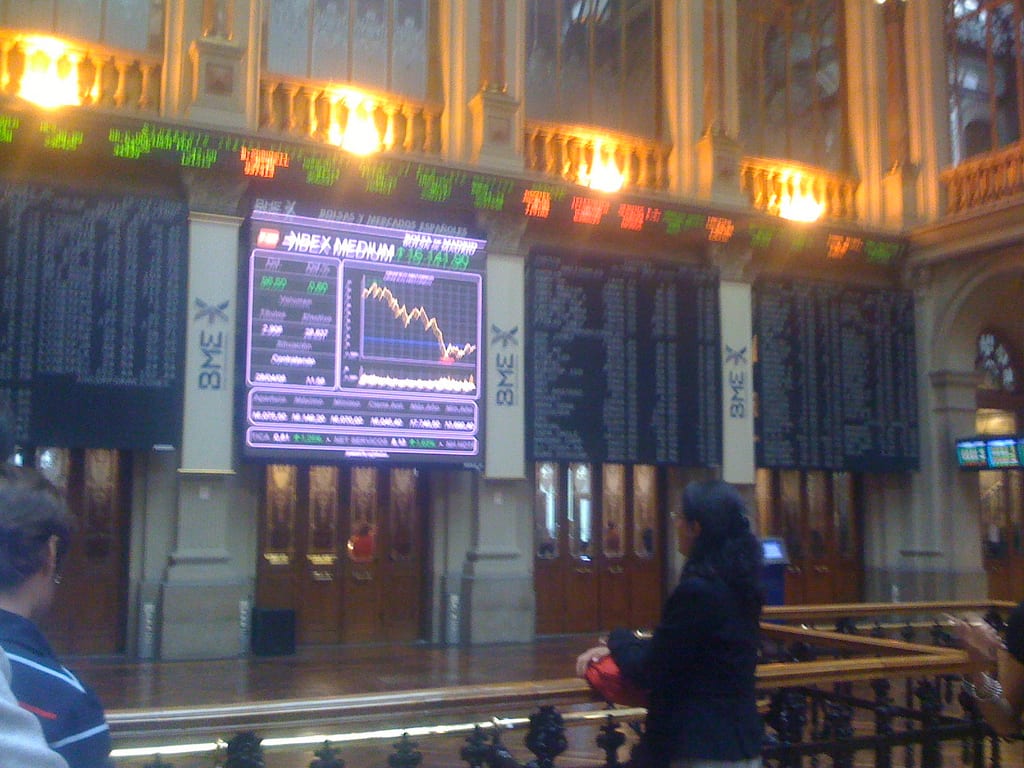
Een van de meest relevante feiten over de Spaanse aandelenmarkt is dat verzekeringsmaatschappij Mapfre de slechtst presterende is op de Ibex 35 gedurende deze periode. De aandelenkoers staat momenteel op € 2,72 , een daling van bijna 6%, in schril contrast met andere aandelen die een stijgende trend vertonen, sommige zelfs met winsten van meer dan 10%. Gedurende de laatste 53 handelsdagen schommelde de aandelenkoers binnen een zeer brede bandbreedte, tussen € 2,53 en € 3,30, wat erop wijst dat het aandeel momenteel aan de onderkant van de prijsrange wordt verhandeld. Dit zou een kans kunnen zijn om aandelen te kopen met als doel de bovenkant van deze prijsrange te bereiken.
Aan de andere kant biedt Mapfre momenteel een dividendrendement van 5,35% , waarmee het tot de bedrijven met de hoogste dividenduitkeringen behoort. Dit zorgt voor een vast en gegarandeerd inkomen elk jaar, dankzij een unieke strategie die een vast inkomenscomponent creëert binnen de variabele component. Dit is een extra stimulans om nu in te stappen. Bovendien is dit een zeer liquide aandeel met een groot aantal aandelen dat elke sessie wordt verhandeld, waardoor het gemakkelijk is om te investeren, zoals typisch is voor mid-cap en vooral small-cap aandelen.
Bearish op korte termijn
De aandelen van Mapfre vertonen momenteel een neerwaartse trend op de korte tot middellange termijn. Na een piek van € 3,3 per aandeel in april , zijn er, in tegenstelling tot andere aandelen in dezelfde sector, nog steeds geen tekenen die wijzen op een verbetering van de prestaties die beleggers zouden kunnen aanmoedigen om in dit beursgenoteerde bedrijf te investeren. Dit is uiteindelijk een van de belangrijkste nadelen bij de analyse van de aanwezigheid van het aandeel op de aandelenmarkt dit jaar. Het is zeker niet zo bevredigend gebleken als kleine en middelgrote beleggers aan het begin van het jaar hadden gehoopt.
In ieder geval zie je hoe de koers op korte termijn tijdelijke steun vindt rond €2,5, voordat hij veel uitdagendere niveaus zoals €2,2 bereikt. Maar vergeet niet dat de verkoopdruk onder financiële analisten toeneemt, vooral na het doorbreken van de belangrijke grens van €3,20. Met andere woorden, het marktsentiment neigt momenteel duidelijk naar verkopen . Daarom is er weinig hoop dat de koers de komende maanden weer zal stijgen, in ieder geval niet tegen het einde van het jaar, wat al een te korte periode is om je longposities te riskeren.
Voordeelverlaging deze zomer
De bedrijfsresultaten van Mapfre zijn niet zo positief als de financiële markten hadden gehoopt. Integendeel, de grootste verzekeraar van Spanje boekte tussen januari en september een nettowinst van € 444,6 miljoen. Dit is een daling van 22,3% ten opzichte van dezelfde periode vorig jaar , als gevolg van de kosten die zijn gemaakt door recente natuurrampen in Noord-Amerika en het Caribisch gebied, zoals het bedrijf zelf uitlegt. Mapfre voegde eraan toe dat zonder deze gebeurtenissen de winst met 8,6% zou zijn gestegen. Dit verschil verklaart de prestaties van het bedrijf in de afgelopen weken.
Een ander interessant gegeven dat uit deze resultaten naar voren komt, is dat de raad van bestuur, ondanks de winstdaling, een interim-dividend van 6 eurocent per aandeel heeft goedgekeurd over de resultaten van 2017. Desondanks bedroeg het nettovermogen eind september € 10.792 miljard, het eigen vermogen € 8.781 miljard en de totale activa € 67.733 miljard. De resultaten werden in ieder geval niet goed ontvangen door de financiële markten, die reageerden met wijdverspreide koersdalingen die het optimisme onder beleggers die in dit aandeel in de verzekeringssector wilden beleggen, niet bepaald aanwakkerden.
Positieve analyse over het bedrijf
Zoals dit artikel duidelijk laat zien, is het sentiment onder financiële tussenpersonen niet erg positief ten aanzien van dit aandeel. Er zijn echter altijd financiële intermediairs die de vooruitzichten anders zien. Dit is het geval bij analisten van XTB, die suggereren dat het ergste voor Mapfre achter de rug is en het koersdoel op middellange termijn schatten op ongeveer €3 per aandeel. Ze voorzien zelfs aanzienlijke veranderingen in bepaalde indicatoren die deze trendomkeer zouden ondersteunen, wat een potentiële stijging van bijna 5% zou betekenen.
Als de koers echter door de belangrijke barrière van € 2,48 per aandeel breekt , die samenvalt met eerdere steunpunten, zou de situatie aanzienlijk veranderen. Bij deze prijs zou u een verkooppositie moeten overwegen. In dit opzicht zullen de komende dagen cruciaal zijn om de richting van de trend vanaf dit punt te bepalen, zodat u een beter onderbouwde beslissing kunt nemen op basis van een gedegen technische analyse. Het is geen toeval dat Mapfre-aandelen tot de aandelen behoren die het meest in de gaten worden gehouden door kleine en middelgrote beleggers, met name door diegenen met een meer conservatieve of defensieve benadering van de aandelenmarkt.
Hun doelen bereiken
Het is ook de moeite waard om hun vastberadenheid te benadrukken om hun bedrijfsdoelstellingen te bereiken, ondanks de natuurrampen die zich deze zomer hebben voorgedaan. Het bedrijf zelf is er in ieder geval van overtuigd dat de resultaten hun kracht en veerkracht aantonen. Ze stellen dat ze zelfs voorbereid zijn op allerlei natuurrampen, zoals die van deze zomer. Ze benadrukken dat " de financiële kracht en capaciteit van Mapfre buiten kijf staan en dat we onze winstgevende groeistrategie voortzetten." Deze factor zou de prijzen, in ieder geval op de middellange en lange termijn, nieuw leven kunnen inblazen.
In elk geval, en als positief aspect van de waarde ervan, is het een van de aandelenopties met het grootste potentieel voor waardestijging in de komende twaalf maanden. Gezien de slechte prestaties dit jaar, waardoor het de slechtst presterende op de Ibex 35 was, heeft het aanzienlijke ruimte om te herstellen van de huidige koers. En zeker veel meer in vergelijking met andere aandelen in de index, zoals BBVA, Repsol, Iberdrola en Red Eléctrica, naast andere prominente bedrijven.
Vanuit dit oogpunt is er vanaf nu meer te winnen dan te verliezen. Mits u de risico's op zich neemt die dit soort transacties op de aandelenmarkten met zich meebrengt. In die zin kunt u in de verleiding komen om posities te openen in een van de meest karakteristieke waarden van de Spaanse selectieve index. Maar gezien uw huidige situatie. Zonder een van de blue chips van Spaanse aandelen te zijn, is het een van de belangrijkste weddenschappen binnen kleine en middelgrote bedrijven.